「投資、気になるけど難しそう…」
「40代から始めても、もう遅いんじゃない?」
数年前のわたしが、まさにそう思っていました😅
仕事と子育てでバタバタしているうちに、
お金のことはずっと後回し。
でも、実際に始めてみたら——
思っていた10分の1くらいの手間でした。
しかも2024年にスタートした新NISAは、
以前の制度より
ずっと使いやすくなっているんです。
今回は、看護師ママのわたしが
40代で新NISAを始めたときの
「最初の3ステップ」を、
実体験ベースでまとめます。
同じように
「気になってるけど一歩が踏み出せない」
という方の背中を、
そっと押せたらうれしいです🐈⬛
そもそも新NISAって?4つのポイントだけ押さえればOK
NISAは、ざっくり言うと
「投資で得た利益に税金がかからなくなる制度」
です。
通常は利益に20.315%(約2割)の税金が
かかるので、
これがゼロになるのはかなり大きいんですよね。
2024年から始まった新NISAは、
従来のNISA(一般NISA・つみたてNISA)より
大幅にパワーアップしました。
難しい数字は置いといて、
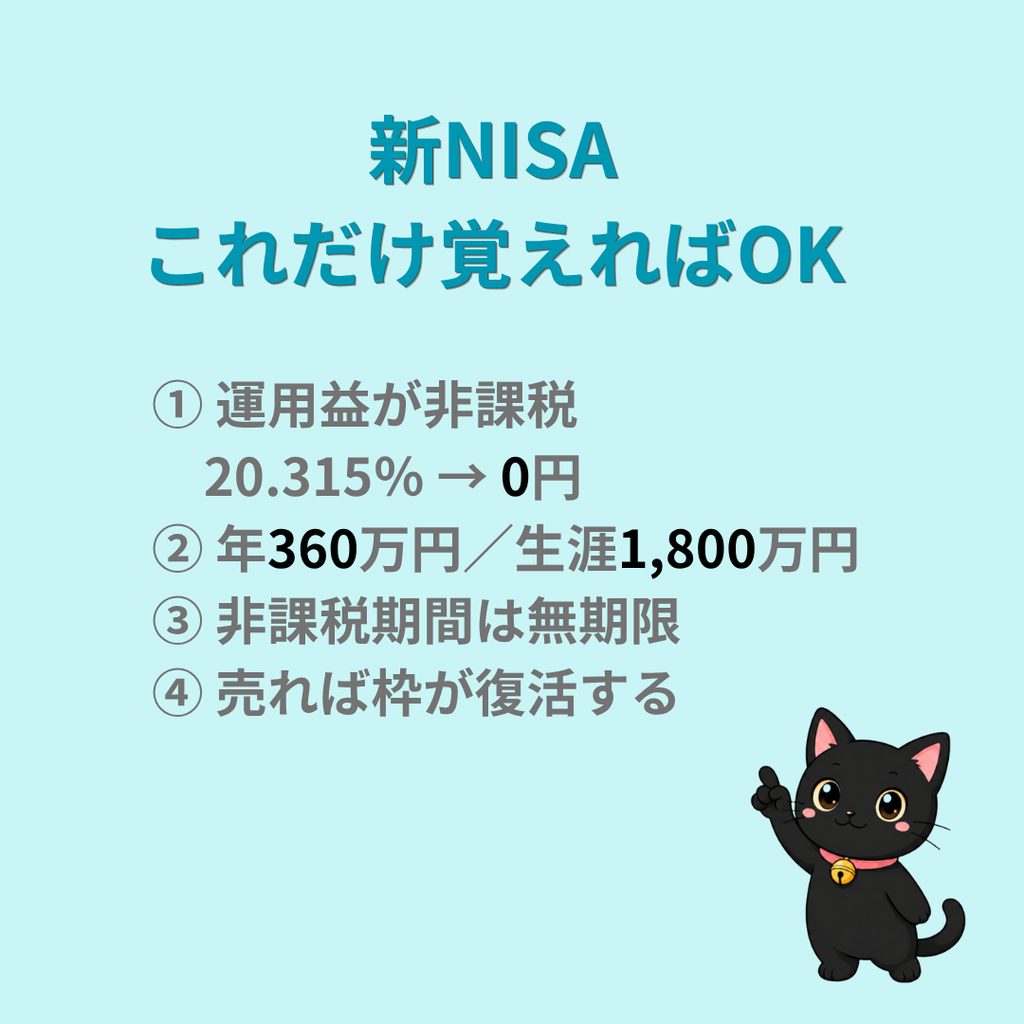
押さえるのはこの4つだけでOKです。
- 運用益が非課税…
値上がり益や配当金にかかる20.315%の
税金がゼロに - 年間最大360万円・生涯で1,800万円まで
(つみたて投資枠120万円+
成長投資枠240万円。
ただし成長投資枠は生涯1,200万円が上限) - 非課税期間は無期限・制度も恒久化…
昔のように「期限が切れる」
心配がなくなった - 売却すれば枠が復活する…
買った金額(簿価)ぶんの枠が
翌年に戻るので、
ライフイベントで一度売っても再挑戦できる
要するに、
「いつ始めても、ずっと非課税で続けられる」
ようになった、ということ。
だからこそ、40代の今からでも
全然遅くないんです。
40代のわたしがやった「始め方」3ステップ
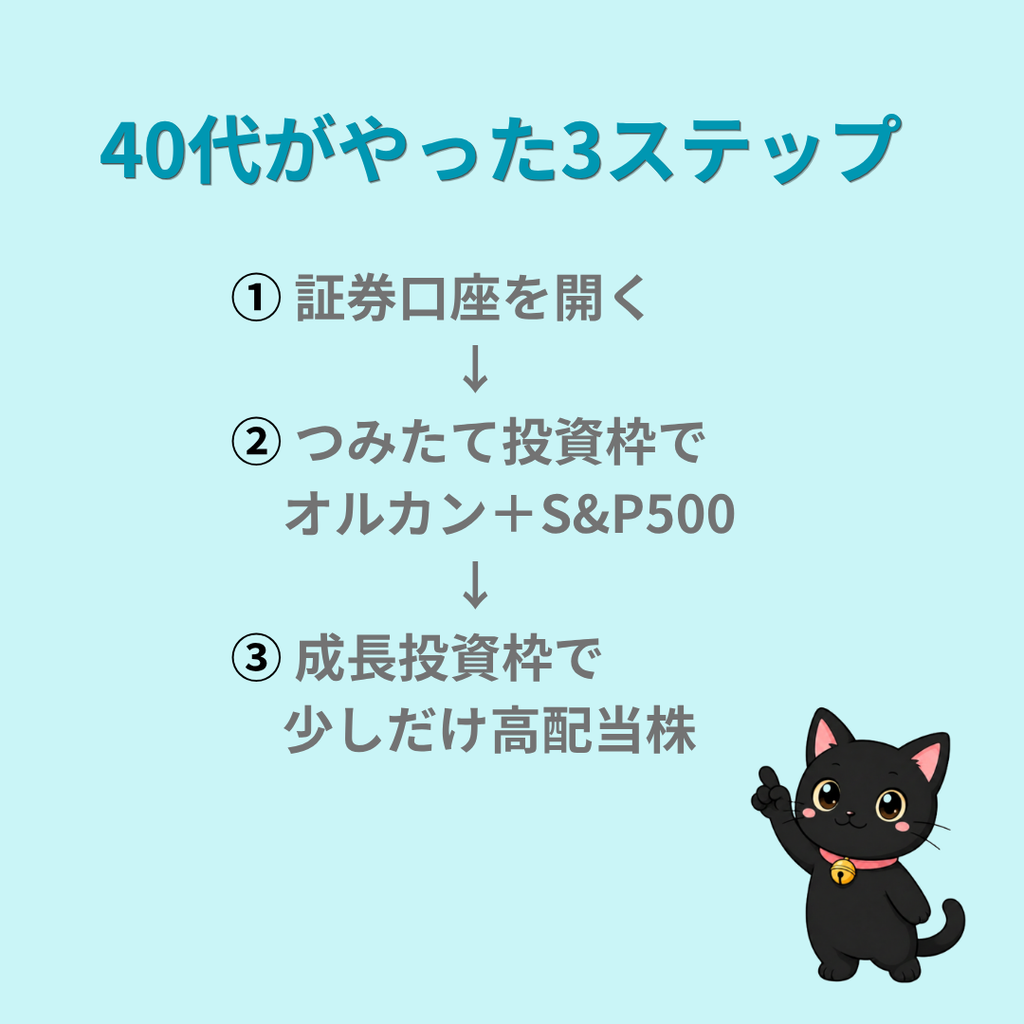
ステップ① 証券口座を開く(わたしは楽天証券)
まずは投資をするための口座が必要です。
わたしは普段から楽天をよく使うので、
楽天証券を選びました。
ポイントが貯まる・使えるのと、
アプリが見やすいのが続けやすさに
つながっています。
口座開設はスマホで完結。
マイナンバーカードと本人確認書類があれば、
申し込み自体は15分くらいで終わりました。
💡 どこがいいか迷うなら、
楽天証券かSBI証券の二択でOK。
手数料も使い勝手も大きくは
変わりません。
ステップ② つみたて投資枠で「全世界株」をコツコツ積立
口座ができたら、いよいよ中身選び。
ここがいちばん悩むところですが、
わたしの結論はシンプルでした。
つみたて投資枠では、
インデックスファンドを毎月自動積立。
わたしは「全世界株(通称オルカン)」と
「S&P500(米国株)」の2本を
積み立てています。
具体的には
「eMAXIS Slim 全世界株式
(オール・カントリー)」と
「eMAXIS Slim 米国株式(S&P500)」。
どちらもつみたて投資枠で買えて、
信託報酬(保有中にかかるコスト)が
業界最低水準クラスなのが選んだ理由です。
一度設定すれば、
あとはほったらかしで毎月自動で
買ってくれるので、
忙しくても続けられます。
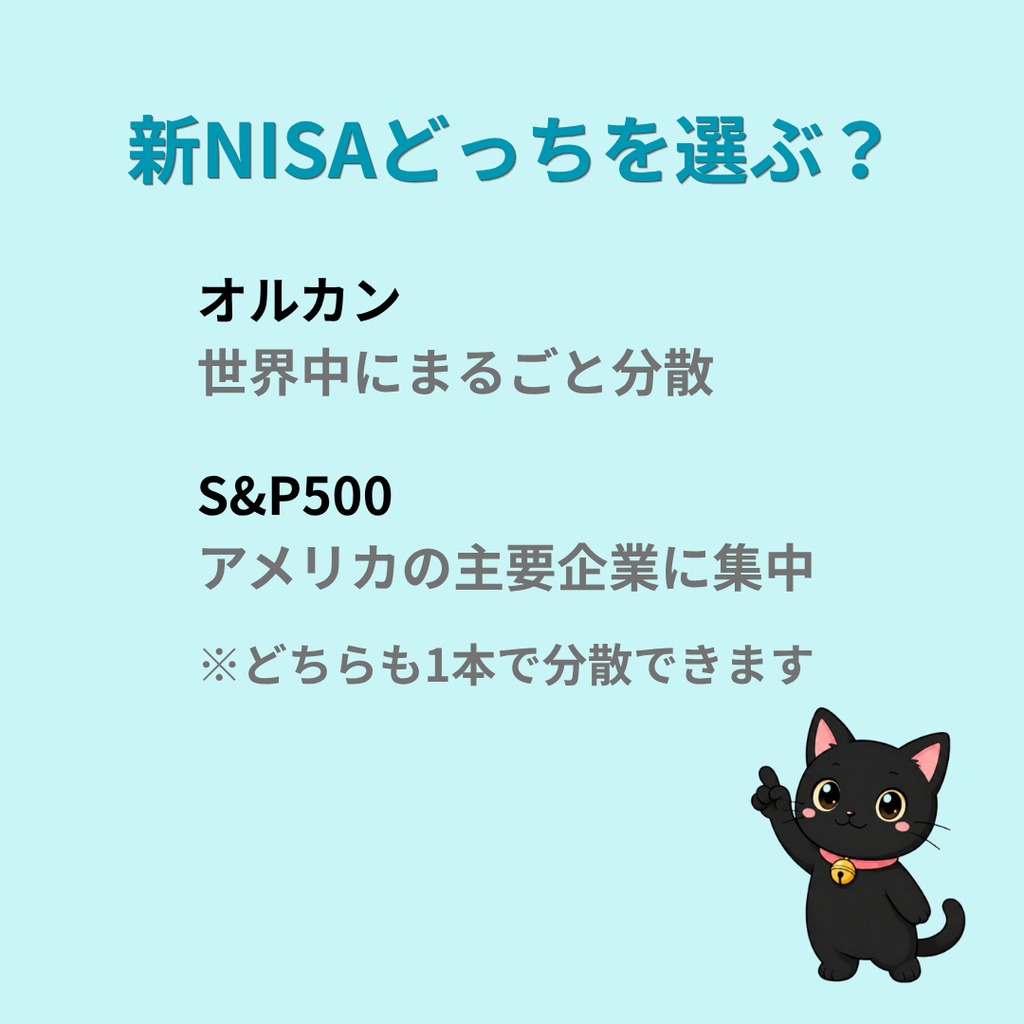
オルカンは「世界中にまるごと分散」、
S&P500は「アメリカの主要企業に
しぼって投資」というイメージ。
どちらも1本でしっかり分散できるので、
初心者にやさしい選択肢です。
「どっちか選べない!」という方は、
両方を少しずつ持つのもアリですよ😊
ステップ③ 成長投資枠は少しだけ高配当株
成長投資枠は自由度が高く、
個別株なども買えます。
わたしはここで、
配当金がもらえる高配当株を
少しずつ持っています。
高配当株は、
楽天証券の「かぶミニ
(1株から買える単元未満株の仕組み)」
を使えば、
数百円〜数千円から買えます。
配当金が振り込まれると地味にうれしくて、
続けるモチベーションになるんですよね😊
ただし、
リアルタイム取引には
少しスプレッド(実質的なコスト)が
乗る点だけ頭の片隅に。
そして土台はあくまでインデックスの
つみたてです。
高配当株は「楽しみの+α」くらいの
位置づけにしています。
40代だからこそ意識した3つのこと
20代から始める人に比べると、
40代は「お金を育てる時間」が少し短め。
だからこそ、
わたしはこの3つを大事にしています。
- 生活防衛資金を先に確保する…
生活費の半年〜1年分は
現金で残してから投資へ。
何かあっても慌てないために - 無理な金額にしない…
家計が苦しくなる積立額は続きません。
「ちょっと物足りないかな」
くらいがちょうどいい - 値動きに一喜一憂しない…
インデックス投資は長く続けてこそ。
下がった日は「安く買えてラッキー」
くらいの気持ちで
投資の考え方は、
両学長(YouTubeなどで家計・投資の基礎を
発信されている
「リベラルアーツ大学」)に
すごく影響を受けています。
気になる方はぜひのぞいてみてください📚
わたしはこの1冊から始めました。
お金の全体像がつかめる本です。
【2027年1月から】新NISAがもっと使いやすくなります
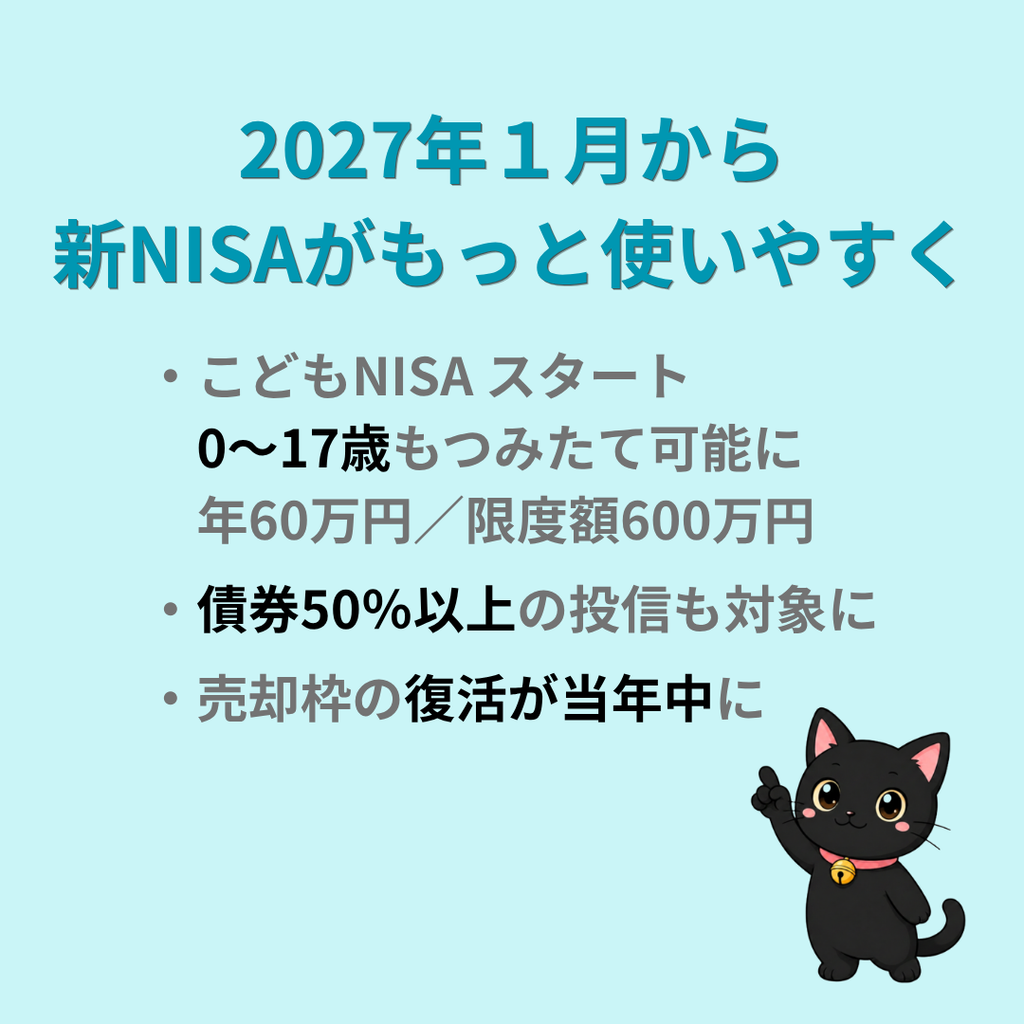
2025年12月に決まった2026年度税制改正で、
新NISAはさらに拡充されることになりました。
年間360万円・生涯1,800万円・
非課税無期限という基本は変わらず、
使い勝手が良くなる方向の改正です。
2027年1月からのポイントは3つ。
- 「こどもNISA」がスタート…
これまで18歳以上だったつみたて投資枠が、
0歳〜17歳でも使えるように。
年間60万円・非課税保有限度額600万円で、
18歳になると自動的に大人向けのNISAへ
移行します(払い出しには条件あり) - 対象商品が広がる…
債券を50%以上含む投資信託も対象に。
「株だけはこわい」という方の選択肢が
増えます - 売却した枠の復活が早まる…
「翌年」から「当年中」に。
生涯1,800万円を使い切った方向けの改正
なので、始めたばかりなら
今は気にしなくて大丈夫です
とくにこどもNISAは、
教育費づくりを考えている家庭には
大きなニュース。
わが家も3人分をどう組み立てるか、
いまから考え中です。
よくある不安、正直に答えます
Q. 今から始めて間に合う?
A. 「いちばん良かったのは過去、
次に良いのは今」
とよく言われます。
40代でも10年・20年と続けられるので、
始める価値は十分あります。
Q. 暴落がこわい…
A. こわいですよね。
でもインデックス投資は、
下がっても積立をやめずに続けるのが基本。
むしろ下がった時こそ安く買えています。
だから「無理のない金額」が大事なんです。
Q. いくらから始められる?
A. 証券会社にもよりますが、
月100円〜でもOK。
最初は少額で「慣れる」ことから
始めて大丈夫です。
Q. デメリットはないの?
A. ひとつだけ知っておきたいのが、
NISA口座で出た損失は、
ほかの口座の利益と損益通算したり、
翌年以降に繰り越したりできないこと。
長期でコツコツ続ける前提なら
大きな問題にはなりにくいですが、
「いいことづくめではない」と
知っておいてくださいね。
まとめ:40代の新NISAは「少額・自動・ほったらかし」でいい
最後に、わたしがやった3ステップを
おさらいします。
- 証券口座を開く(楽天証券かSBI証券)
- つみたて投資枠でオルカン+
S&P500を自動積立 - 成長投資枠で少しだけ高配当株(+α)
派手なことは何もしていません。
少額で、自動で、ほったらかし。
これが忙しい40代ママでも続けられた理由です。
ちなみに、
相続などでまとまったお金を
受け取ったときにも、
「そのまま置いておく」以外の選択肢として
新NISAが候補になります。
最後まで読んでくださって
ありがとうございました☺️
「お金・ヨガ・子育て。
40代の「整える暮らし」を
Xでも発信しています🐈⬛
今はぶどうの苗が届くのを待ってます🍇
⚠️ この記事について この記事は、
わたし自身の経験と2026年9月時点の
制度をもとにまとめたもので、
特定の金融商品の購入をすすめるもの
ではありません。
投資は元本割れのリスクがあり、
最終的な判断はご自身の責任で
お願いします。
制度の最新情報や詳細は、
金融庁のNISA特設ウェブサイトや
各証券会社の公式情報を
ご確認ください。

コメント